Hondenbelasting
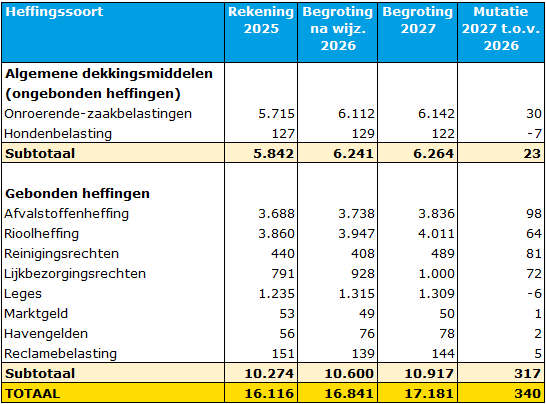
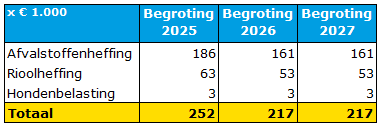
De Gemeentewet regelt dat gemeenten een belasting mogen heffen op het houden van honden. De hondenbelasting is een zuivere belasting die, net als de onroerende-zaak-belastingen, naar de algemene middelen van de gemeente vloeit.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.
Reinigingsrechten
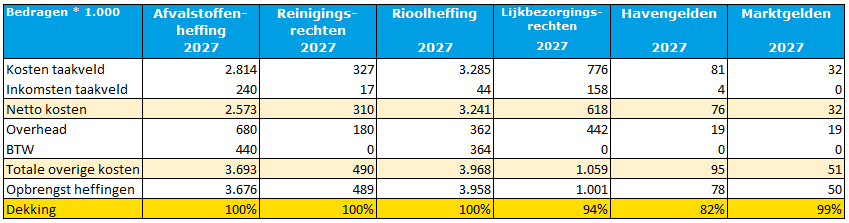
Voor het ophalen van afval bij niet-woningen (winkels, bedrijven, buurtcentra, etc.) kunnen gemeenten een reinigingsrecht heffen. Wettelijk uitgangspunt is dat de opbrengst niet hoger mag zijn dan de kosten ter zake. Gemeenten hebben niet de verplichting om afval bij bedrijven in te zamelen. Dit in tegenstelling tot het inzamelen van huishoudelijk afval bij woningen. Bedrijven dienen zelf zorg te dragen voor het afvoeren van het afval en kunnen hiervoor een contract aangaan met een erkende afvalinzamelaar.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.
Reclamebelasting
Op grond van artikel 227 van de Gemeentewet kunnen gemeenten ter zake van openbare aankondigingen zichtbaar vanaf de openbare weg reclamebelasting heffen.
De reclamebelasting is een algemene belasting. De reclamebelasting kan mede worden gezien als een profijtbelasting, wanneer zij geheven wordt naar de mate waarin particulieren en bedrijven profiteren van overheidsvoorzieningen die het doen van openbare aankondigingen, zichtbaar vanaf de openbare weg, mogelijk maken.
Zo is bijvoorbeeld vanuit de profijtgedachte een hoger tarief denkbaar in het (winkel)centrum van een gemeente, waar immers het meeste effect wordt verwacht van de openbare aankondigingen (reclame-uitingen). Ook kan regulering worden nagestreefd met deze heffing door deze bijvoorbeeld te beperken tot - of een hoger tarief te hanteren in - bepaalde wijken, teneinde wildgroei van openbare aankondigingen tegen te gaan.
Verder kan de reclamebelasting zich beperken tot een deel van de gemeente, mits daarvoor een objectieve en redelijke rechtvaardiging bestaat.
Sliedrecht kent sinds 1 februari 2018 drie reclamebelastingen, namelijk Winkelgebied Burgemeester Winklerplein, Winkelgebied Kerkbuurt en Woonboulevard Sliedrecht.
Deze zijn gekoppeld aan daartoe opgerichte ondernemersfondsen.
Het doel is om met deze ondernemersfondsen het ondernemers- en verblijfsklimaat en daarmee de duurzame economische vitaliteit van deze winkelgebieden te versterken.
Havengeld
Voor het gebruik van de gemeentelijke haven of andere openbare werken en voor het gebruik van alle binnen onze gemeente gelegen openbare wateren heft de gemeente havengeld. Het uitgangspunt daarbij is dat dit maximaal kostendekkend gebeurt.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.
Lijkbezorgingsrechten
Als gemeente heffen wij rechten voor het gebruik van de begraafplaats en voor het verlenen van gemeentelijke diensten in verband met de begraafplaats. Uitgangspunt is dat dit ten hoogste kostendekkend gebeurt.
Voor 2026 zijn de tarieven verhoogd met 2,3% zoals vastgesteld in de Kaderbrief 2027 en de reeds eerder vastgestelde stijging van 6% uit vanuit het besluit van de belastingtarieven 2025.
Leges
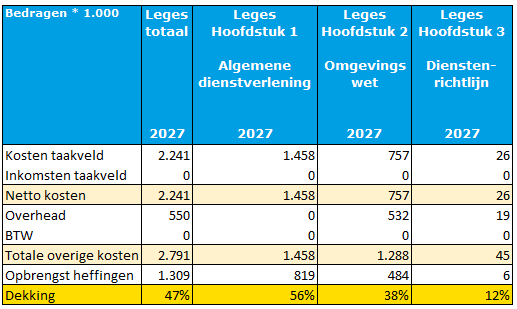
Leges worden geheven voor door de gemeente verleende diensten. Het uitgangspunt voor de berekening van de kostendekkendheid is toetsing op verordeningenniveau, waarbij de geraamde lasten van alle genoemde activiteiten worden gedekt door de gezamenlijke baten uit de te heffen belastingen.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027. Uitzondering hierop zijn de tarieven die bijv. van rijkswege worden gemaximeerd.
Marktgeld
Op grond van artikel 229 van de gemeentewet kunnen gemeenten marktgeld heffen. Uitgangspunt is dat dit ten hoogste kostendekkend gebeurt.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027