Paragraaf Grondbeleid

Inleiding

Terug naar navigatie - Paragraaf Grondbeleid - Inleiding

Het ruimtelijk beleid van de gemeente is vastgelegd in de Omgevingsvisie en het programmaplan 'Ruimtelijke vernieuwing'. Hierbij is een integrale afweging gemaakt over het toekomstig ruimtegebruik: hoeveel woningen, kantoren, winkels, bedrijventerreinen, maatschappelijk vastgoed, etc. worden waar en op welk moment gerealiseerd.

Bij de realisatie van die plannen dient het grondbeleid als uitvoeringskader voor de (strategische) keuzes die de gemeente maakt. Het grondbeleid is vastgelegd in de nota Grondbeleid 2025, recent vastgesteld op 4 februari 2025, en in de nota Kostenverhaal 2024.

In de nota Grondbeleid 2025 staat beschreven dat de gemeente actief grondbeleid toepast wanneer de grond bij de planvorming in gemeentelijk eigendom is, of als het een grote maatschappelijke opgave betreft die zonder actieve rol van de gemeente niet tot stand zou komen, bij voorbeeld omdat over het kostenverhaal geen overeenstemming bereikt kan worden. In die gevallen stelt de gemeente een grondexploitatie op.

Bij de meeste projecten echter is de grond eigendom van derden en heeft de gemeente een faciliterende rol. De gemeentelijke kosten worden dan op basis van de nota Kostenverhaal 2024 in rekening gebracht bij de initiatiefnemer.

De volgende onderdelen geven in het kort een overzicht van de lopende grondexploitaties en de grondexploitaties in voorbereiding.
Lopende grondexploitaties

Terug naar navigatie - Paragraaf Grondbeleid - Lopende grondexploitaties

Jaarlijks worden bij het opstellen van de jaarrekening de grondexploitaties geactualiseerd en wordt de marktwaarde van de materiële vaste activa (MVA) opnieuw bepaald. Dit leidt tot een nieuwe prognose van het resultaat voor de grondexploitaties en mogelijk een afwaardering bij de MVA, dit indien de boekwaarde hoger is dan de marktwaarde. De raming van de jaarlijkse baten en lasten wordt vervolgens verwerkt in de begroting van het daaropvolgende jaar. Dit heeft ook bij de Jaarrekening 2025 plaatsgevonden en de geactualiseerde cijfers zijn verwerkt in de Voorjaarsnota 2026. 

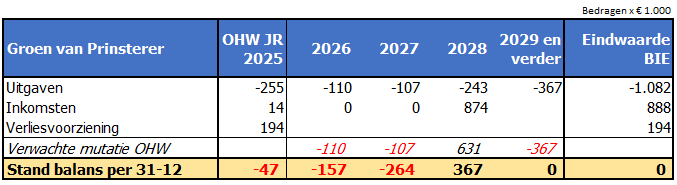
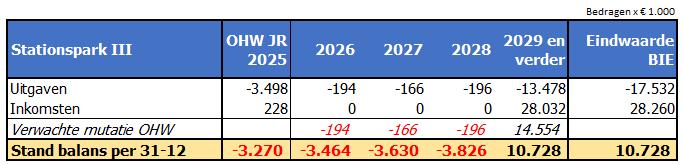
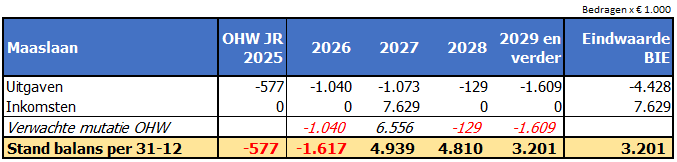
Het jaarlijkse verschil tussen de lasten en baten wordt geactiveerd als 'onder handen werk' onder de vlottende activa op de balans. Wanneer het plan gerealiseerd is, kan het resultaat worden bepaald. Het verwachte resultaat staat in de tabel opgenomen, op basis van eindwaarde. 

Op grond van de regelgeving Besluit Begroting en Verantwoording (BBV) wordt, als het eindresultaat van de grondexploitatie het toelaat, een tussentijdse winstneming genomen. Voorzichtigheidshalve wordt de winst genomen op het moment van de jaarrekening. Daaruit volg dat de geprognosticeerde resultaten niet zijn opgenomen in het saldo van de begroting.

Momenteel zijn er drie grondexploitaties actief. De gepresenteerde financiële uitwerking is nog gelijk aan de jaarrekening 2025. Eventuele nieuwe beleidswensen zijn nog niet verwerkt. Deze zullen (wanneer er formele besluiten zijn genomen) een plaats krijgen in de gepresenteerde cijfers bij de jaarrekening 2026. 


BIE Stationspark III
 

BIE Maaslaan
 

BIE Groen van Prinsterer

Grondexploitaties in voorbereiding

Terug naar navigatie - Paragraaf Grondbeleid - Grondexploitaties in voorbereiding

Voor verschillende projecten zijn voorbereidingskredieten vastgesteld ter dekking van de voorbereidende werkzaamheden. Momenteel betreft het de volgende vier locaties:

  • Sliedrecht-Noord;
  • Middeldiepstraat (onderdeel Binnenstedelijke Herstructurering Sliedrecht);
  • Valkweg (onderdeel Binnenstedelijke Herstructurering Sliedrecht);
  • De Driehoek

De verwachting is dat er voor de Driehoek op kortere termijn (Q4 2026 / Q1 2027) ook daadwerkelijk een voorstel zal volgen om een grondexploitatie te openen. Ten aanzien van de andere projecten is die verwachting er niet ten aanzien van 2027. 

Planning en control cyclus in relatie tot grondexploitaties

Terug naar navigatie - Paragraaf Grondbeleid - Planning en control cyclus in relatie tot grondexploitaties

Jaarlijks actualiseren we de grondexploitaties met het opstellen van de jaarrekening. Dit resulteert in een nieuwe prognose van het resultaat voor de grondexploitaties. Daarbij worden ook de ontstane verschillen verklaard, dit gebeurt per jaarschijf en voor de grondexploitatie als geheel. Naast de beoordeling of er tussentijds winst genomen moet worden, wordt voor verliesgevende grondexploitaties beoordeeld of er een voorliesvoorziening moet worden gevormd, aangevuld of vrij kan vallen.